La gestion bancaire en ligne repose sur un socle technique que la plupart des articles grand public passent sous silence : l’architecture API qui connecte les services entre eux.
Les agrégateurs de comptes, les modules de paiement instantané et les outils de catégorisation automatique fonctionnent grâce à des interfaces normalisées (DSP2 en Europe), qui imposent aux établissements une ouverture sécurisée de leurs systèmes d’information. Cette infrastructure explique pourquoi les banques en ligne proposent des fonctionnalités que les réseaux traditionnels peinent à déployer au même rythme.
Architecture technique des banques en ligne et norme DSP2
Le règlement DSP2 a contraint l’ensemble des acteurs bancaires européens à ouvrir l’accès aux données de compte via des API standardisées. Les pure players digitaux ont conçu leurs systèmes autour de cette logique dès l’origine, là où les banques à réseau physique greffent des couches logicielles sur des cœurs bancaires parfois vieux de plusieurs décennies.
La conséquence directe : les temps de traitement diffèrent. Un virement initié depuis une application mobile native s’exécute via un appel API direct au système central, sans passer par une file de traitement batch nocturne. Le solde se met à jour en temps réel, et les notifications push arrivent dans la seconde qui suit l’opération.
L’authentification forte (SCA), elle aussi imposée par DSP2, s’intègre nativement dans le parcours mobile. Biométrie, code dynamique, validation sur appareil de confiance : ces mécanismes protègent chaque transaction sans alourdir l’expérience. Les établissements en ligne exploitent cette contrainte réglementaire comme un avantage produit, en la rendant quasi transparente pour l’utilisateur.
Frais bancaires en ligne : ce qui baisse réellement
L’absence de réseau physique supprime les charges immobilières et une part significative de la masse salariale liée à l’accueil en agence. Ce différentiel de coûts fixes se répercute sur la grille tarifaire, mais pas de manière uniforme sur tous les postes. Avoir une banque en ligne permet de profiter pleinement de ces économies structurelles.
Les lignes qui fondent le plus visiblement :
- La tenue de compte, souvent facturée entre quelques euros et une dizaine d’euros par an en banque traditionnelle, est supprimée chez la majorité des acteurs en ligne
- Les cartes bancaires, y compris les gammes à débit immédiat avec plafonds relevés, sont proposées sans cotisation annuelle sous condition de revenus ou d’utilisation
- Les opérations courantes (virements SEPA, prélèvements, édition de RIB) ne génèrent aucun frais additionnel
En revanche, les opérations à l’international méritent une lecture attentive. Certains établissements appliquent des frais de change compétitifs, d’autres facturent un pourcentage sur chaque retrait hors zone euro. La gratuité de la carte ne garantit pas la gratuité des usages à l’étranger.
Sur les incidents de paiement (découvert, rejet de prélèvement), les écarts se resserrent. Les taux de découvert autorisé pratiqués en ligne restent proches de ceux des banques de réseau. La différence se joue plutôt sur les frais de commission d’intervention, souvent plafonnés plus bas, voire supprimés.
Outils de pilotage budgétaire intégrés aux applications
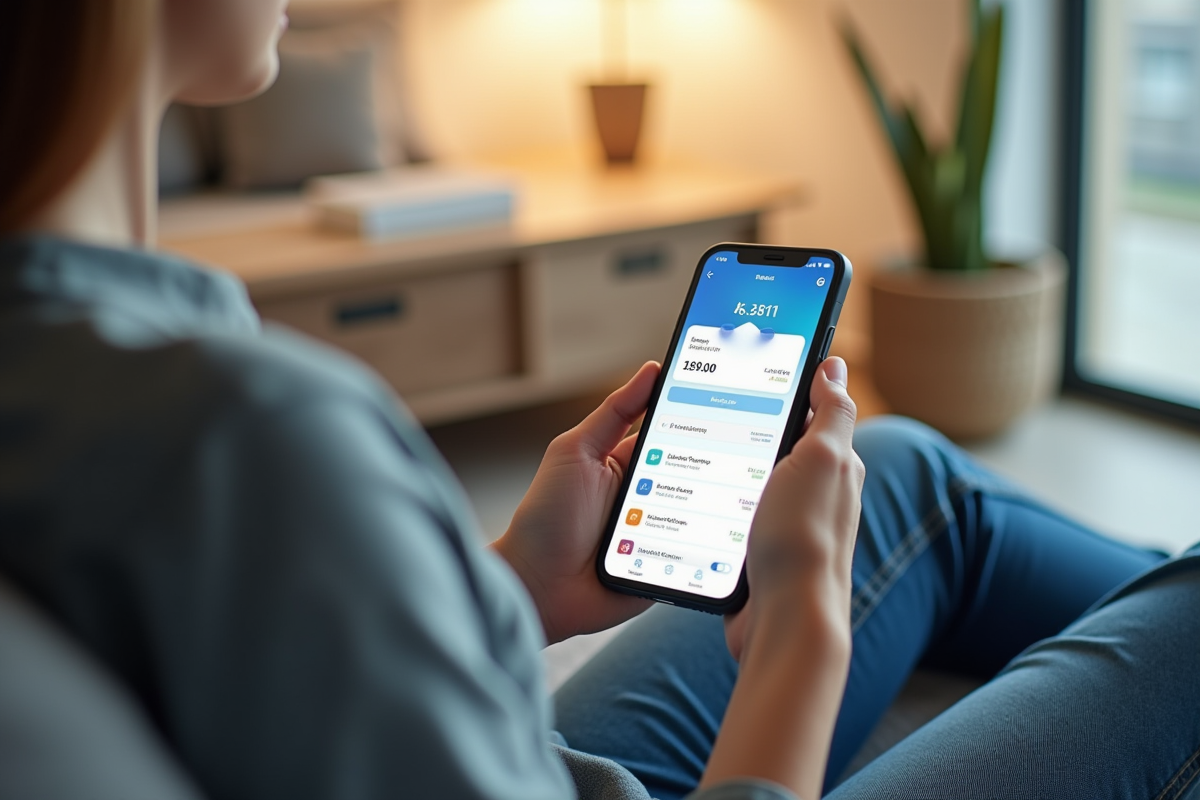
La catégorisation automatique des dépenses constitue le socle fonctionnel de toute application bancaire moderne. Chaque transaction est classée (alimentation, transport, loisirs, abonnements) grâce à l’analyse du libellé et du code MCC du commerçant. La fiabilité de ce classement varie selon les établissements, mais le taux de reconnaissance dépasse largement ce qu’un tableur manuel peut offrir.
Au-delà du classement, les applications proposent des enveloppes budgétaires paramétrables. L’utilisateur fixe un plafond mensuel par catégorie et reçoit une alerte lorsque le seuil approche. Ce mécanisme transforme le suivi de dépenses d’un exercice rétrospectif en un outil d’anticipation.
Fonctionnalités avancées à surveiller
Les interfaces les plus abouties intègrent des graphiques d’évolution mois par mois, la détection d’abonnements récurrents oubliés, et des projections de solde à date. Ces modules, autrefois réservés à des applications tierces (Bankin’, Linxo), sont désormais natifs dans la plupart des offres.
Le paramétrage de la carte en temps réel (activation/désactivation du sans-contact, modification des plafonds, blocage géographique) complète cette autonomie. Chaque réglage prend effet en quelques secondes, sans appel téléphonique ni passage en agence.
Sécurité des transactions et protection des données bancaires
Le chiffrement de bout en bout des communications entre l’application et les serveurs bancaires repose sur des protocoles TLS actualisés. Les données sensibles (numéro de carte, identifiants) ne transitent jamais en clair, même sur un réseau Wi-Fi public.
La surveillance algorithmique des opérations constitue une seconde couche de protection. Les systèmes détectent les comportements atypiques (montant inhabituel, localisation incohérente, fréquence anormale) et déclenchent un blocage préventif ou une demande de confirmation. Ce dispositif fonctionne en continu, sans intervention humaine, ce qui réduit le délai de réaction face à une tentative de fraude.
Les garanties contre les opérations frauduleuses sont encadrées par la réglementation européenne : le titulaire du compte supporte au maximum une franchise limitée en cas de paiement non autorisé, à condition d’avoir respecté les obligations de vigilance. Les banques en ligne appliquent ce cadre de la même manière que les établissements physiques.
Profils utilisateurs et accessibilité élargie
L’ouverture de compte dématérialisée, réalisable en quelques minutes avec un justificatif d’identité et un justificatif de domicile, supprime la barrière géographique. Un étudiant en mobilité, un travailleur frontalier ou un retraité peu mobile accède aux mêmes services qu’un actif urbain.
Cette accessibilité ne se limite pas à la souscription. Le support client par chat ou rappel téléphonique remplace le rendez-vous en agence pour la majorité des demandes courantes. Les délais de réponse varient selon les établissements, mais la plage horaire étendue (soirée, week-end) compense l’absence de guichet physique.

La gestion bancaire en ligne ne se résume pas à une version numérique du guichet traditionnel. L’infrastructure technique, les grilles tarifaires allégées et les outils de pilotage natifs forment un ensemble cohérent qui répond à des attentes précises : visibilité immédiate sur ses finances, réduction des frais récurrents, et autonomie complète sur le paramétrage de ses moyens de paiement.
Le mouvement s’accélère parce que chaque mise à jour applicative ajoute une brique fonctionnelle supplémentaire, sans que l’utilisateur ait besoin de changer d’établissement.